請求書買取サービス(ファクタリング)は、入金前の請求書(売掛金)を早期に現金化する資金調達の方法です。 書類がそろえば申込当日の入金もできる一方、手数料や審査の基準は会社ごとに違います。失敗しないためには、仕組みを知ったうえで、手数料の実額と契約の条件で会社を選ぶことが大切です。
この記事では、仕組み・2社間と3社間の違い・手数料の実額・審査・流れ・会社の選び方を順番に解説します。
請求書買取サービス(請求書ファクタリング)とは?仕組みと法的な位置づけ
請求書買取(ファクタリング)の仕組みは、「取引先からお金を受け取る権利(売掛債権売掛債権商品やサービスを提供した際に発生する、取引先から代金を受け取る権利のことです。ファクタリングでは、この売掛債権をファクタリング会社に売却することで、支払期日より前に資金化できます。)」を買取会社に売ることです。 法律上は「債権の売買」として認められた取引で、借入ではありません。
取引先に請求書を出すと、あなたの会社に売掛債権が生まれます。売掛債権とは、まだ入金されていない売上を受け取る権利のことです。
「請求書の先払い」「請求書の現金化」「請求書ファクタリング」は、どれも同じサービスを指します。ただし、経理で使う「前払い請求書」は別の意味なので、後半のよくある質問で触れます。
債権の売買なので、借入ではない
民法466条民法466条売掛金などの債権を第三者に譲渡できることを定めた法律です。2020年の民法改正により、契約に債権譲渡を禁止する特約があっても、原則として譲渡が有効となりました。ファクタリングを利用する際の法的根拠となる重要な条文です。は「債権は、譲り渡すことができる」と定めていて、売掛債権を売ること自体は法律で認められています。金融庁もファクタリングを「法的には債権の売買(債権譲渡)契約」と説明しています。
取引先が期日どおりに支払えば、そこで取引は終わります。
「給与ファクタリング」だけは利用しない
注意が必要なのは、個人の給料を買い取る「給与ファクタリング」です。金融庁は、個人の賃金を買い取って回収する取引は貸金業にあたると注意喚起しています。会社の請求書を買い取る事業者向けのサービスとは別物なので、こちらは利用しないでください。
当社は事業者の売掛債権だけを対象にしています。
2社間と3社間の違い(取引先に知られるか)
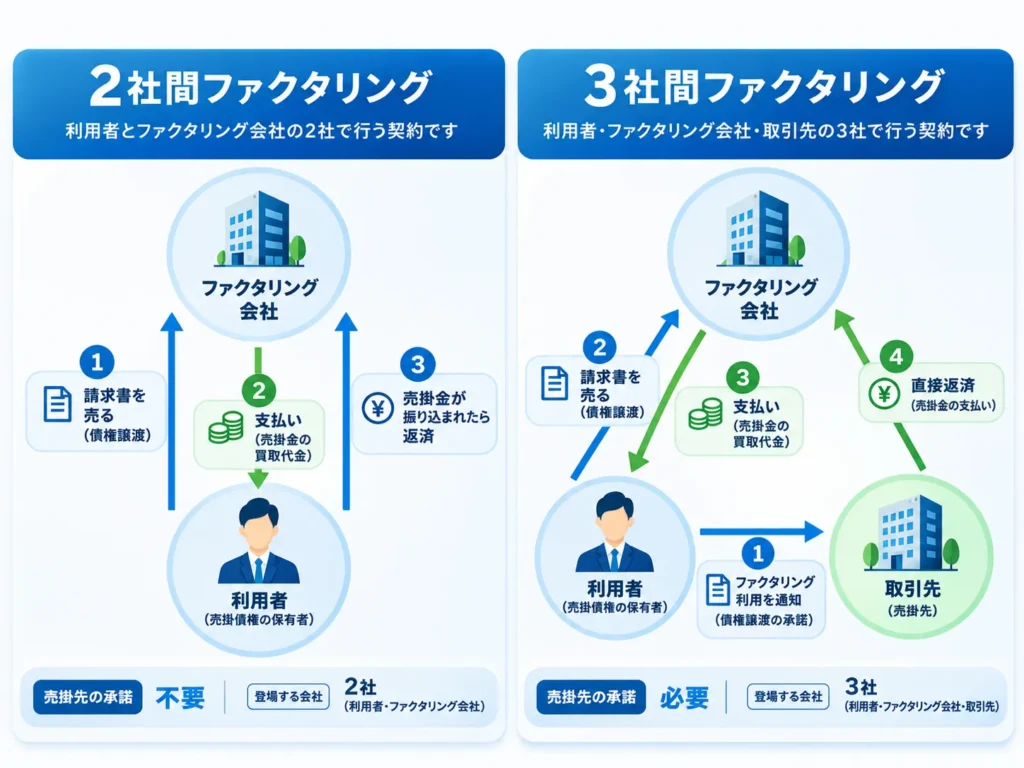
2社間は取引先に知らせずに使え、3社間は取引先の承諾を得る代わりに手数料が下がります。 どちらを選ぶかで、取引先との関係と手元に残る金額が変わります。
2社間ファクタリングは、あなたの会社と買取会社だけで契約する方法です。取引先に通知しないので資金繰りを知られずに進められますが、買取会社のリスクが大きいぶん手数料は高めで、債権譲渡登記債権譲渡登記売掛金などの債権を第三者に譲渡したことを、法務局に登記する手続きです。ファクタリングでは、債権の二重譲渡などを防ぎ、ファクタリング会社の権利を保護する目的で利用されます。2社間ファクタリングでは、登記が必要な場合と不要な場合があります。(売掛債権を売ったことを法務局に記録する手続き)が必要なケースが多くあります。
3社間ファクタリングは、取引先も含めた3社で契約する方法です。取引先が承諾して買取会社に直接入金するので、手数料は低く、登記も原則不要です。
向いているケース
| 項目 | 2社間 | 3社間 |
|---|---|---|
| 取引先への通知 | なし | あり(承諾が必要) |
| 手数料 | 高め | 低め |
| 登記 | 必要なケースが多い | 原則不要 |
| 向いている人 | 取引先に知られたくない、急いでいる | 手数料を抑えたい、取引先が公的機関や大手 |
当社の実績では、ご利用の約95%が2社間、約5%が3社間です。介護や医療の事業者は売掛先売掛先商品やサービスを提供した相手で、代金を後日支払ってくれる予定の企業や取引先のことです。2社間ファクタリングでは原則として売掛先に通知せずに利用でき、売掛先から入金された代金をファクタリング利用者がファクタリング会社へ支払います。が公的な機関なので承諾を得やすく、手数料を下げるために3社間をおすすめしています。民間の取引先に承諾をもらうのが不安なときは、当社の担当者が取引先に出向いて説明した例もあります。
実例として、グループホームを運営する介護事業者が、融資が下りるまでのつなぎ資金として3社間を利用しました。売掛先は国民健康保険団体連合会で、手数料3%で契約できています。
取引先に知られたくないなら2社間、手数料を下げたいなら3社間が候補です。まずは自社の売掛先がどちらに向くかを見てみましょう。
手数料はいくら引かれる?率ではなく実額で見る
当社の手数料は、2社間で8〜11%、3社間で2〜8%です。100万円の請求書なら、2社間で手数料10万円、手取り90万円が目安です。 手数料は「何%」ではなく「いくら引かれて、いくら残るか」で見てください。
買取会社は、手数料を売掛債権の金額から1回だけ引きます。銀行の金利のように年率で毎月かかるものではありません。たとえば100万円×手数料10%=10万円なので、手取りは90万円です。
一般にいわれる相場は、2社間で8〜18%、3社間で2〜9%です。
当社の実額表(2社間は実例、3社間は率で計算)
| 請求書金額 | 2社間(手数料・手取り) | 3社間(手数料・手取り) | 入金までの日数 |
|---|---|---|---|
| 100万円 | 手数料10万円・手取り90万円(10%) | 手数料2万〜8万円・手取り92万〜98万円 | 2社間:最短当日(書類がそろった場合)・平均2日/3社間:最短2日・平均4日 |
| 300万円 | 手数料27万円・手取り273万円(9%) | 手数料6万〜24万円・手取り276万〜294万円 | 同上 |
| 1,000万円 | 手数料80万円・手取り920万円(8%) | 手数料20万〜80万円・手取り920万〜980万円 | 同上 |
当社では見積りのとき、買取金額から手数料を引いた手取り額と手数料率の両方を、書面かメールで提示しています。最近も、製造業のお客様が50万円の請求書で手取り45万円(手数料10%)の見積りを見て、その場で申込を決めました。
手数料以外にかかる費用
手数料のほかに、債権譲渡登記をする契約では登記費用が発生するケースがあります。印紙代や振込手数料がかかるかどうかは、契約前に見積りで聞いておくと安心です。
なお、売掛債権の売買は消費税がかからない取引です。手数料に消費税はかかりません(国税庁 タックスアンサー No.6201)。
表の金額は目安です。自社の条件で確かめたい方は、診断をお使いください。お急ぎの方は電話でも承ります。
審査で見られるポイントと断られる典型例【実務者解説】
審査で見られるのは、あなたの会社より「取引先がきちんと払ってくれるか」です。
買取会社が買うのは「取引先が支払うお金」なので、取引先の信用と過去の入金実績を重点的に見ます。当社で審査が通りやすいお客様の共通点は、次の2つです。
- 取引先との取引が継続している
- 通帳に、その取引先からの入金実績がある
逆に、審査が通りにくいのは次のケースです。
- 取引先が法人ではない
- 初めて取引した相手の請求書
- 請求書がまだ無い注文書だけの段階(発注書・契約書で確かめられれば進みます)
書類がそろっているかも大切です。必要書類5点(次の章で一覧)を先にそろえておくと、審査が止まらずに進みます。
最近の実例では、貿易業のお客様が中堅企業あての400万円の請求書で審査に通りました。手取りは360万円(手数料10%)です。決め手は、請求書に加えて注文書(発注書)まで当社が確かめられたことです。
審査の基準や、通らなかったときの対処は、審査で見られるポイントの記事で詳しく解説しています。
審査で見るのは、自社ではなく取引先の支払い実績です。通帳と請求書を先にそろえておきましょう。
申込から入金までの流れと日数
申込から入金までは5ステップで、書類がそろっていれば平日昼12時までの申込で当日入金に対応しています。 最短実績の3時間は書類がすべてそろっていた案件の時間で、平均は2日です。
5つのステップ
- 申込(電話・フォーム・オンライン)
- 必要書類の提出
- 審査(取引先の信用と入金実績を見る)
- 契約(オンライン契約も可能)
- 入金
必要書類は5点
- 預貯金通帳のコピー(ネットバンクの明細も可)
- 取引先への請求書(注文書・契約書が必要な場合もある)
- 決算書(個人事業主は確定申告書)
- 印鑑証明書印鑑証明書登録された印鑑が本人や法人の正式なものであることを証明する書類です。ファクタリングでは、契約時の本人確認や契約の信頼性を確保するために提出を求められる場合があります。
- 顔写真付きの本人確認書類(運転免許証など)
審査の内容により、追加の書類をお願いすることがあります。たとえば、直近の1枚だけでなく、過去の請求書と通帳もお願いする場面です。
取引が続いていることを示すため、過去分のコピーまで先にそろえておくと、審査が止まらずに進みます。
土日祝は受付・審査まで対応し、契約と入金は平日に進めます。段階ごとの所要時間や、当日中に入金できた条件は、即日入金の条件と流れの記事で詳しく説明しています。
最近の実例では、運送業のお客様が25日の給与支払いに向けて前々日に申込をされ、翌日に900万円をお振り込みしました。給料日の2〜3日前に相談しておくと、余裕をもって間に合います。
支払日が迫っているなら、まず書類5点を手元に集めて、昼12時までの申込を目指してください。
メリット・デメリットと他の方法との違い
請求書買取のメリットは「借入ではなく、入金が早い」こと、デメリットは「手数料が引かれ、満額は受け取れない」ことです。 借入ではないので、帳簿の負債は増えません。短期のつなぎには向き、長期の運転資金には向きません。
メリット5つ
- 最短当日に入金される:書類がそろっていれば申込当日の入金に対応しています。融資の数週間と比べて早いです。
- 借入ではなく、帳簿の負債が増えない:売掛債権の売買なので、融資のように借入金として計上されません。
- 審査の中心が取引先:融資はあなたの会社の決算が大きく影響しますが、請求書買取は取引先の信用と入金実績を見ます。
- 取引先が倒産しても返す義務がない:償還請求権償還請求権売掛先が倒産などの理由で代金を支払えなかった場合に、ファクタリング会社が利用者に対して代金の返還を求める権利のことです。一般的なファクタリングでは、償還請求権のない「ノンリコース契約」が採用されており、売掛先が支払不能になっても、原則として利用者に返済義務は発生しません。なしの契約では、取引先が支払えなくなっても、あなたが代わりに払う必要はありません。
- 赤字や税金の滞納があっても利用できる場合がある:審査の中心は取引先の信用と入金実績なので、あなたの会社の決算が赤字でも、税金の支払いが遅れていても利用できる場合があります。
デメリット3つ
- 手数料が引かれ、満額は受け取れない:100万円の請求書で手数料10%なら、手元に残るのは90万円です。半年以上かけて返していく資金なら、金利の低い融資のほうが総額は小さくなる場面が多いです。
- 請求書の額面以上は調達できない:請求書が50万円なら、300万円を用意することはできません。
- 3社間は取引先の承諾が必要:2社間なら承諾は要りませんが、債権譲渡登記が必要なケースがあります。
融資・請求書カード払い・個人向け先払いサービスとの違い
| 方法 | 入金までのスピード | 審査の対象 | 借入になるか | 費用の目安 | 対象者 |
|---|---|---|---|---|---|
| 請求書買取(事業者の売掛債権) | 最短当日〜数日 | 取引先の信用・入金実績 | ならない(売買) | 請求書金額の数%〜10%程度の手数料 | 法人・条件を満たす個人事業主 |
| 融資(返済あり) | 数週間〜 | 自社の決算・信用 | なる | 金利(年率) | 法人・個人事業主 |
| 請求書カード払い(支払いの先延ばし) | 即日〜数日 | カードの与信 | なる(カードの引き落とし) | 利用額に対する手数料 | 支払う側の事業者。資金は入らない |
| 個人向け先払いサービス | 即日〜 | 個人の報酬 | サービスによる | 手数料 | フリーランス個人。事業者の売掛債権は対象外 |
請求書カード払いは「支払いを遅らせる」仕組みで、手元にお金は入りません。個人向け先払いサービスは個人の報酬が対象で、会社の請求書には使えません。「今週中に取引先への支払いがあり、来月には入金がある」という状況なら、請求書買取が合います。
融資の審査を待つ間だけ請求書買取でつなぎ、融資が下りたら利用をやめる、という使い方もできます。自社の資金が必要な期間を書き出して、どの方法が合うかを見比べてみましょう。
失敗しない請求書買取会社の選び方と悪質業者の見分け方
選ぶときに見る基準は、手数料・スピード・下限額・契約書・償還請求権の5つです。 この5つが見積りの段階で書面に出てくる会社なら、安心して比べられます。
5つの基準
- 手数料:率だけでなく、手取りの実額を書面かメールで出してくれるか
- スピード:申込から入金までの日数と、当日入金の条件を説明できるか
- 下限額:自社の請求書の金額が扱える範囲か(当社は30万円〜1億円)
- 契約書:契約後に控えを渡してくれるか(オンライン契約ならメールで送付)
- 償還請求権:取引先が支払えなかったとき、あなたが返す義務がない契約か
償還請求権とは、取引先が支払えなかったときに、買取会社があなたに支払いを求める権利のことです。償還請求権なしの契約なら、取引先が倒産してもあなたが返す必要はありません。
当社では契約前に、このうち手数料・契約書・償還請求権の3つと、債権譲渡登記の有無を説明しています。
- 手数料の実額
- 契約書の控えを渡すこと
- 償還請求権なしの契約であること
- 債権譲渡登記の有無
見積りは書面かメールでお出しし、口頭でも説明します。他社の見積りと比べたうえで、当社の条件で契約したお客様もいます。
当社は、申込から入金まで平均2日(最短3時間)、買取金額は30万円から1億円、契約はすべて償還請求権なしです。土日祝も受付と審査を行い、オンライン契約で全国に対応しています。介護・医療の診療報酬の買取実績もあります。
悪質業者の見分け方
金融庁は、ファクタリングを装って高金利の貸付けを行うヤミ金融業者に注意を呼びかけています。次のような会社は避けてください。
- 買取代金が請求書の金額に比べて著しく低い
- 取引先が支払わなかったとき、あなたが債権を買い戻す約束になっている
- 取引先が支払わなかったとき、あなたの資金で買取会社に払う約束になっている
金融庁によると、こうした取引は契約書に「債権譲渡契約」と書かれていても貸金業にあたるおそれがあります。金融庁は、高額な手数料が資金繰りをかえって悪化させるとも注意しています。見積りが出たら、手数料の実額・契約書の控え・償還請求権なしの3つを書面で出してもらい、一つずつ確かめましょう。
よくある質問
初めての方から多い5つの質問に、当社の条件と実例で答えます。
個人事業主・フリーランスも利用できる?
当社では、取引先が法人で取引が続いていて、請求書が30万円以上なら個人事業主も利用できます。必要書類は法人と同じ5点(決算書の代わりに確定申告書)です。実例として、軽配送を営む個人事業主が、大手配送会社あての請求書で利用しました。
違法ではない?
事業者の売掛債権を売買するファクタリングは、民法466条で認められた債権譲渡なので適法です。ただし、個人の給料を買い取る「給与ファクタリング」は別です(「給与ファクタリング」だけは利用しない、の章を参照)。
貸付けを行う会社には貸金業の登録が必要です。登録の有無は、金融庁の「登録貸金業者情報検索サービス」で調べられます。
少額でも可?
当社の買取金額は30万円から1億円までです。30万円の請求書で手数料10%なら、30万円×10%=3万円で手取り27万円です。
契約後に売掛先が支払わなかったら?
当社の契約は償還請求権なしなので、あなたが代わりに返す義務はありません。買い取った売掛債権については、当社が取引先と直接交渉します。
契約書には、手数料・支払期日・債権譲渡登記の有無・償還請求権なしを明記しています。契約前に、弁護士や税理士に契約書を見てもらってから契約したお客様もいます。
「請求書の前払い」とは同じ意味?
違います。経理で使う「前払い請求書」は、商品やサービスを受け取る前に代金を請求する書類のことです。
一方、「請求書の先払いサービス」「請求書の現金化」は、この記事の請求書買取と同じ意味です。
まとめ|まずは手数料を実額で確認
請求書買取は、入金前の請求書を売って先に現金を受け取る、法律で認められた取引です。 手数料は「何%」ではなく「いくら残るか」で見ます。償還請求権なしの契約かどうかを押さえれば、大きな失敗は避けられます。
この記事のポイントは4つです。
- 2社間は取引先に知られず、3社間は手数料が下がる
- 当社の手数料は2社間8〜11%・3社間2〜8%。100万円なら手取り90万円が目安
- 審査で見られるのは取引先の信用と入金実績。書類5点を先にそろえる
- 選ぶときは手数料・スピード・下限額・契約書・償還請求権の5つを書面で確かめる
手数料の相場と、金額ごとの実額の例をさらに詳しく知りたい方は、手数料の相場と実額例の記事もご覧ください。
手数料は「相場」より「自社の条件」で決まります。まずは診断で確認してください。
執筆:株式会社三共サービス 高木 実
参考・出典
- 金融庁「ファクタリングの利用に関する注意喚起」 https://www.fsa.go.jp/user/factoring.html
- 国税庁 No.6201 非課税となる取引 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6201.htm